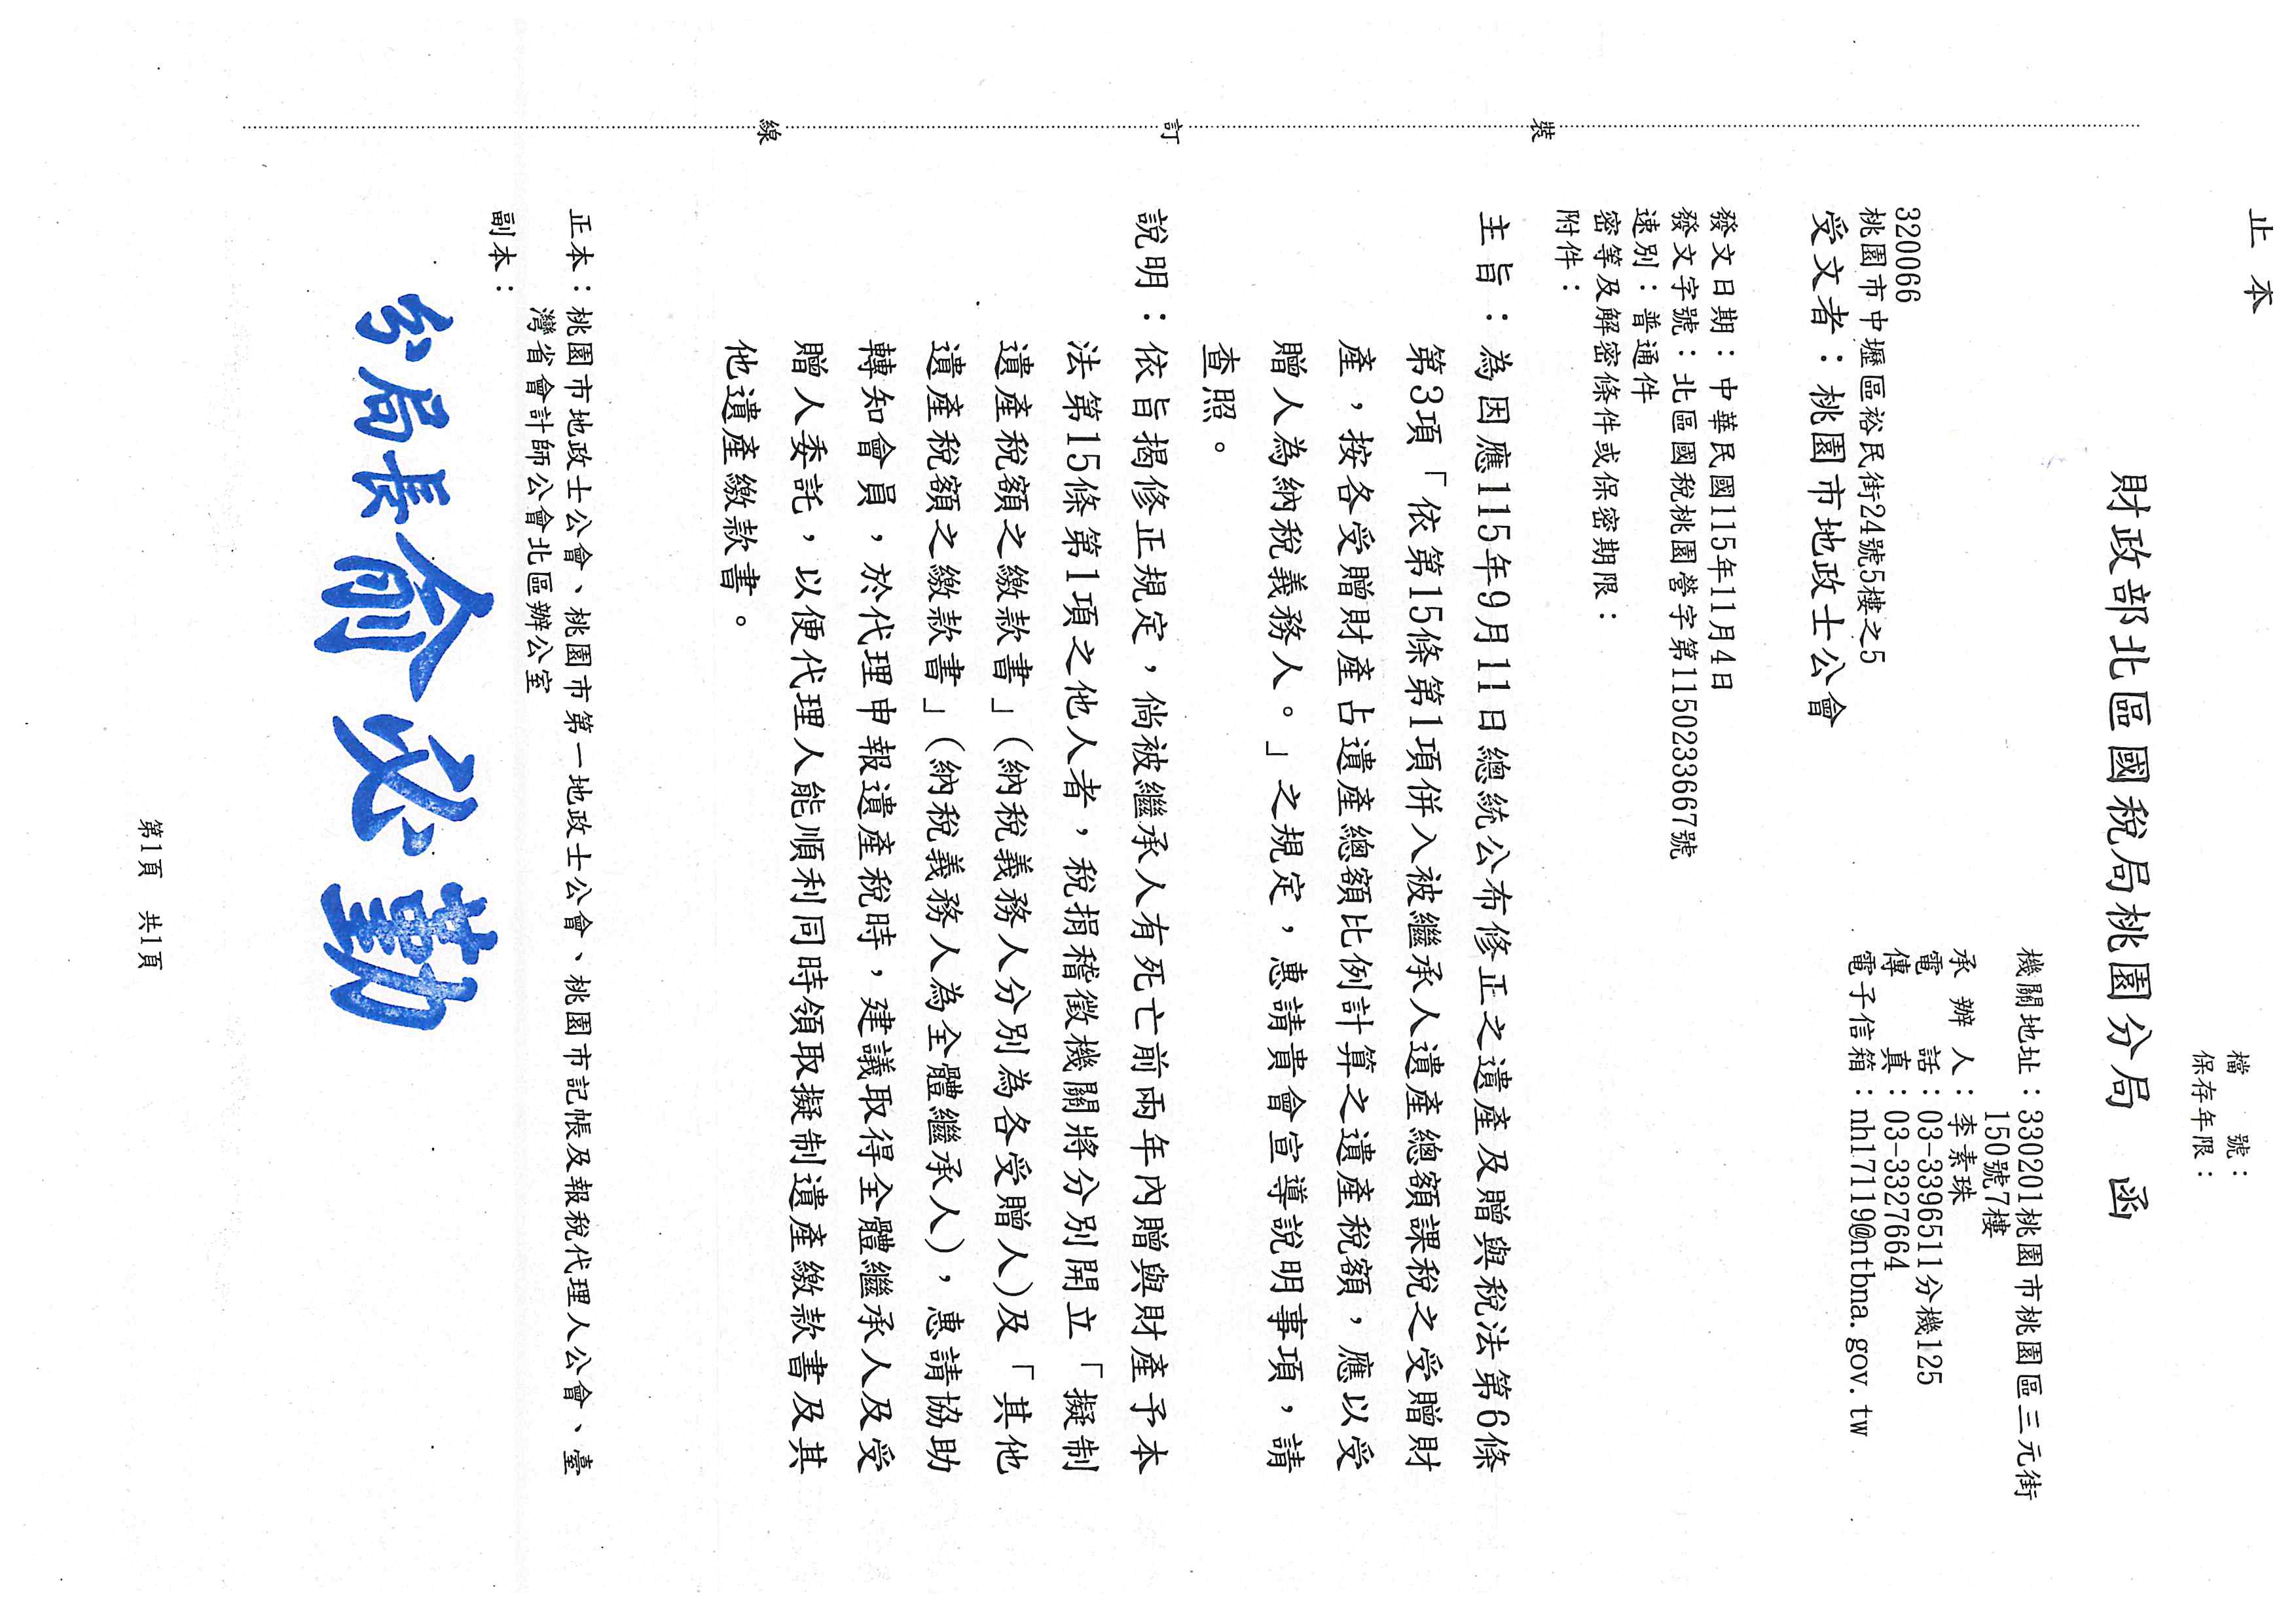
【財政部北區國稅局桃園分局】115年9月11日總統公布修正之遺產及贈與稅法第6條第3項「依第十五條第一項併入被繼承人遺產總額課稅之受贈財產,按各受贈財產占遺產總額比例計算之遺產稅額,應以受贈人為納稅義務人,並以受贈財產為限負繳納義務,受贈財產已移轉或滅失者,按被繼承人死亡時之時價負繳納義務,不適用第一項規定。」 115-11-13 下載檔案:115年9月11日總統公布修正之遺產及贈與稅法第6條第3項.pdf